Privathaftpflichtversicherung: Ratgeber für Zimmer- und WG-Mieter in der Schweiz
Ein Zimmer oder WG-Zimmer in der Schweiz mieten: Was die Privathaftpflichtversicherung abdeckt und was du für deine RumyFi-Bewerbung prüfen solltest.
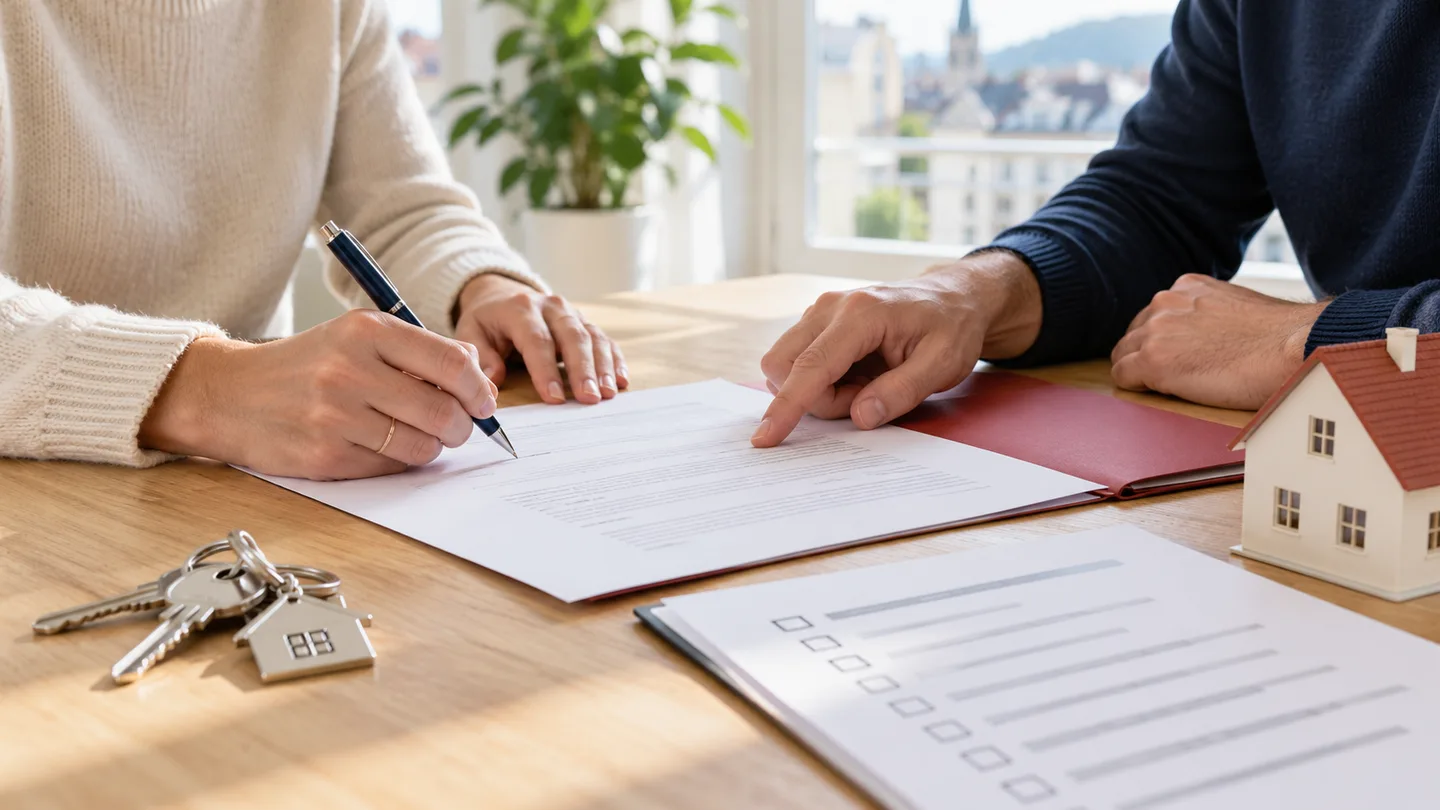
Zu einem Umzug in ein Zimmer in Basel gehören nicht nur Miete, Möbel und Einzugsdatum. Ein wichtiger Punkt ist die Privathaftpflichtversicherung.
Ob du in eine WG ziehst, ein möbliertes Zimmer mietest oder zum ersten Mal in die Schweiz kommst: Wenn du diese Versicherung verstehst, kannst du deine Bewerbung besser vorbereiten und unerwartete Kosten vermeiden.
Was die Privathaftpflichtversicherung abdeckt
Die Privathaftpflichtversicherung hilft dir finanziell, wenn du eine andere Person verletzt oder fremdes Eigentum beschädigst und dafür rechtlich haftest. Je nach Police unterstützt sie dich auch bei der Abwehr unberechtigter Forderungen.
Für Mieter ist das relevant, weil die Unterkunft jemand anderem gehört. Ein Missgeschick am Eigentum des Vermieters kann eine Reparaturrechnung nach sich ziehen. Ob der konkrete Schaden versichert ist, hängt von der Police und den Umständen ab. Mehr dazu erklärt die Allianz zur Privathaftpflichtversicherung.
Wann eine Haftpflichtversicherung in der Schweiz verlangt wird
Eine Privathaftpflichtversicherung ist in der Schweiz grundsätzlich freiwillig. Ein Vermieter kann sie jedoch im Mietvertrag voraussetzen. Deshalb muss zwischen einer allgemeinen gesetzlichen Pflicht und einer Voraussetzung für ein bestimmtes Mietverhältnis unterschieden werden. Siehe die Informationen der CSS für Mieter.
Für die Zimmerbewerbung auf RumyFi ist eine Privathaftpflichtversicherung erforderlich. Prüfe deinen Schutz vor der Bewerbung und halte den Versicherungsnachweis bereit. Hast du noch keine Police, kläre die nächsten Schritte mit dem RumyFi-Support unter support@rumyfi.com.
Versicherung für ein möbliertes Zimmer
Ein möbliertes Zimmer erleichtert den Umzug. Gleichzeitig nutzt du Möbel und Ausstattung, die dir nicht gehören.
Bevor du eine Police abschliesst oder dich auf eine bestehende verlässt, beschreibe dem Versicherer deine tatsächliche Wohnsituation. Frage insbesondere nach:
- Schäden am gemieteten Zimmer und an Gemeinschaftsräumen.
- Mitvermieteten Möbeln und Geräten.
- Verlorenen Schlüsseln und dem Austausch von Schlössern.
- Ausschlüssen, Zusatzdeckungen und Selbstbehalt.
Gehe nicht davon aus, dass jeder Gegenstand in einem möblierten Zimmer automatisch versichert ist. AXA unterscheidet beispielsweise zwischen der üblichen Mieterschadendeckung und zusätzlichen Leistungen, etwa bei Schlüsselverlust. Andere Versicherer können ihre Policen anders ausgestalten. Prüfe die Deckungen und Ausschlüsse bei AXA.
Wer in einer WG versichert ist
Eine gemeinsame Adresse bedeutet nicht automatisch, dass dich die Versicherung deines Mitbewohners mitversichert.
Kläre mit dem Versicherer, ob eure WG für eine gemeinsame Police infrage kommt, wer namentlich aufgeführt sein muss und was bei einem Ein- oder Auszug geschieht. Frage auch, wie Schäden zwischen versicherten Haushaltsmitgliedern behandelt werden.
AXA weist beispielsweise darauf hin, dass die über den gemeinsamen Haushalt versicherten Personen auf der Police aufgeführt sein müssen. Prüfe immer die Bedingungen deines eigenen Versicherers, statt überall dieselben Regeln anzunehmen. Mehr dazu in den Hinweisen von AXA zum versicherten Haushalt.
Privathaftpflicht und Hausrat sind nicht dasselbe
Die Bezeichnungen können verwirren, besonders wenn beide Versicherungen zusammen angeboten werden.
Die Privathaftpflichtversicherung betrifft versicherte Forderungen gegen dich wegen Schäden oder Verletzungen, die du anderen zufügst.
Die Hausratversicherung betrifft deine eigenen Sachen, etwa Kleidung, Möbel und Elektronik, gegen die in der Police eingeschlossenen Risiken.
Die eine Versicherung schliesst die andere nicht automatisch ein. Prüfe deine Unterlagen, statt dich allein auf die allgemeine Bezeichnung «Haushaltversicherung» zu verlassen. Die Erklärung der Zurich zum Unterschied hilft bei der Einordnung.
Wenn du bereits im Ausland versichert bist
Bevor du eine weitere Police abschliesst, bitte deinen bisherigen Versicherer um eine schriftliche Bestätigung, ob dein bestehender Schutz für den geplanten Aufenthalt gilt.
Erkläre, dass du ein Zimmer in der Schweiz mietest, ob es möbliert ist und ob du die Wohnung mit anderen teilst. Frage, ob der Schutz während der gesamten Mietdauer gilt und die benötigten mietbezogenen Risiken einschliesst.
Die entscheidende Frage ist nicht nur «Habe ich eine Haftpflichtversicherung?», sondern «Deckt diese Police meine tatsächliche Wohnsituation ab?»
Das Zimmer vor dem Einzug dokumentieren
Eine Versicherung ersetzt keine gute Dokumentation. Besichtige das Zimmer bei der Übergabe gemeinsam mit dem Gastgeber und halte bestehende Schäden, den Zustand der Möbel und die übergebenen Schlüssel fest. Mache deutliche Fotos und bewahre eine Kopie des ausgefüllten Protokolls auf.
Nutze dafür den RumyFi-Ratgeber mit Übergabeprotokoll für Zimmer und Wohnungen. Bei einer Untermiete hilft dir auch unser Ratgeber zum Untermietvertrag in der Schweiz.
Deine Versicherungscheckliste vor dem Umzug
- Bestätige, dass du persönlich versichert bist.
- Erkläre dem Versicherer deine Situation im möblierten Zimmer oder in der WG.
- Prüfe Selbstbehalt, Ausschlüsse und Versicherungszeitraum.
- Frage nach mitvermieteten Möbeln, Gemeinschaftsräumen und Schlüsseln.
- Speichere deinen Versicherungsnachweis.
- Erstelle ein Übergabeprotokoll mit Fotos.
Finde dein Zimmer in Basel
Entdecke verfügbare Zimmer auf RumyFi, vergleiche die Mietangaben und bereite deine Bewerbung vor dem Umzug vor.
Dieser Artikel enthält allgemeine Informationen und keine individuelle Versicherungs- oder Rechtsberatung. Massgebend sind deine Versicherungsbedingungen und dein Mietvertrag.
Zimmer untervermieten in der Schweiz: praktische Checkliste
Was Hauptmieter vor einem Zimmerinserat vorbereiten sollten: Zustimmung, Bedingungen, Preis, Inventar, Bewerberangaben und Dokumentation.
Read article
Nebenkosten beim WG-Zimmer in Basel richtig planen
So stellst du Miete, Strom, Heizung, WLAN, Reinigung und Kaution bei einem Basler WG-Zimmer transparent dar.
Read article
Möbliert oder unmöbliert? So vermietest du ein Zimmer in Basel
Vergleiche Nachfrage, Ausstattung, Aufwand und Mietpreis, bevor du dein Basler WG-Zimmer möbliert oder unmöbliert anbietest.
Read article